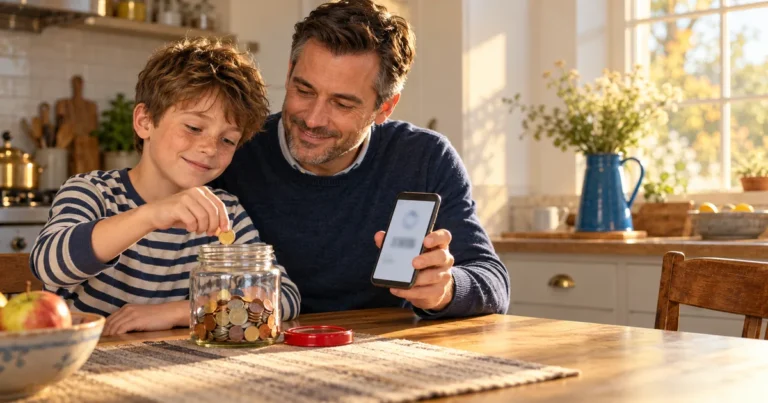

Képzeld el Ilona mamát, aki egész életében borítékokban gazdálkodott, és a kilencéves unokáját, Ákost. Vasárnap délután a konyhaasztalnál ülnek, a rádióban pedig éppen bemondják, hogy a jegybank, az MNB alacsonyabb inflációs célt tűzött ki. Ákos felnéz a befőttesüvegéből: „Mama, akkor most olcsóbb lesz a csoki?”
Ha te is hallottál a hírről, és nem tudtad hova tenni, jó kérdést tett fel Ákos. Most egyszerűen megnézzük, mit jelent az inflációs cél, mit nem jelent, és mi az, amit te magad is meg tudsz tenni a tartalékoddal.
Mit jelent az inflációs cél, ha nem vagy szakértő?
Az infláció azt mutatja meg, mennyivel drágulnak átlagosan a dolgok egy év alatt. Az inflációs cél az a szint, amely felé a jegybank a döntéseivel terelni szeretné az árak emelkedését. A cikk írásakor (2026. október) az MNB bejelentése szerint ez a középtávú cél 3 százalékról 2,5 százalékra csökken.
Ilona mama így magyarázza el Ákosnak: „A cél olyan, mint egy iránytű. Megmutatja, merre szeretnének menni, de az út hosszú, és közben sok minden történhet.” A csoki tehát holnap nem lesz olcsóbb, és a cél azt sem ígéri, hogy az árak csökkennek.
Mit jelent az inflációs cél a megtakarításodnak?
Az alacsonyabb cél hosszú távon hathat a megtakarítások értékére és a hitelek kamatára is, de ez a hatás lassú és bizonytalan, előre senki nem tudja pontosan. Ezért a saját pénzügyeidben nem érdemes egy országos célszámra építeni. Sokkal biztosabb kapaszkodó az, amit a saját számaidból látsz.
Ilona mama elővesz egy füzetet. Minden januárban megnézi benne, mennyit költöttek az előző évben, és ehhez igazítja a tartalékborítékot. „Az én inflációm a kosaram”, mondja, és Ákos ezt rögtön megérti.
Mi az a Tartalék-Mérce?
Ákos megkérdezi, miért pont januárban. A mama elmagyarázza, hogy egy év alatt a kiadásaik is változnak, ezért a tartalék, amely tavaly elég volt, idén lehet, hogy kevés. Ezt évente egyszer meg kell mérni.
A mai fogalom: Tartalék-Mérce. Az az évi egy alkalom, amikor a vésztartalékodat a saját, friss havi kiadásaidhoz méred, és nem egy országos számhoz. Így a tartalékod lépést tart a saját életeddel, bármit mutat a statisztika.
Szemléltető példa: ha tavaly havi 300 ezer forint volt a kiadásotok, és idén 315 ezer, akkor a három havi tartalék 900 ezerről 945 ezer forintra nő. A számok szemléltetők, a saját helyzeted más lehet.
Mai lépés, 5 perc alatt:
- Írd fel, mennyi volt az elmúlt hónapban a teljes kiadásod.
- Szorozd meg azzal, hány hónapnyi tartalékot szeretnél.
- Vesd össze azzal, amennyi most félre van téve.
- Írd be a naptáradba jövő januárra: Tartalék-Mérce.
Ha szeretnéd, hogy a pénzügyi fogalmakat egyszerűen, lépésről lépésre megértsd, iratkozz fel az ingyenes Szabadság-Mátrix hírlevélre a szabadsagmatrix.hu oldalon. Ha inkább rögtön gyakorolnál, csatlakozz a 14 napos ingyenes kihíváshoz.
Ez gondolkodási segítség: bármilyen kijelentés vagy információ a magánvéleményemet tükrözi, és nem minősül pénzügyi tanácsadásnak, ajánlatnak vagy befektetési tanácsnak, így nem alkalmas befektetési döntés meghozatalára.